Один товар. Три площадки. Где прибыль?
У одного товара разная цена, реклама, логистика и маржа по площадкам. Считаем отдельно каждую связку «товар - площадка».
Финансы бизнеса на маркетплейсах
Почему растёт оборот, а прибыль и деньги не растут?
Берём на себя финансовую функцию бизнеса. Разбираем прибыль Ozon, Wildberries и Яндекс Маркета, расходы площадок, рекламу и деньги в запасах. Собственник получает отчёты и конкретные решения по ценам, закупкам и выплатам.
Для действующего бизнеса с оборотом 10-100 млн ₽ в месяц. Работаем с вашими площадками и источниками данных.
После встречи определим, подходит ли вам CFO-сопровождение, и зафиксируем первый шаг.
* Результат из опыта работы. Он не относится к кейсу Ozon и не является прогнозом для вашего бизнеса.
Три вопроса собственника
У одного товара разная цена, реклама, логистика и маржа по площадкам. Считаем отдельно каждую связку «товар - площадка».
Прибыльный товар может лежать на складе месяцами. Проверяем скорость продаж, запас в днях и деньги, которые уже вложены.
Рост оборота и низкий ДРР не гарантируют прибыль. Считаем результат после рекламы, логистики, возвратов и хранения.
Что делает финансовый директор для селлера
Показываем на примере аналитической записки продавца на трёх площадках: что проверили, что нашли и какие действия предложили.
ОФР, движение денег, баланс, отчёты Wildberries, Ozon и Яндекс Маркета, ABC-анализ товаров. Динамику бизнеса сравнивали с первым полугодием 2025 года.
Читать короткую записку ↗Оборот вырос на 50%, чистая прибыль снизилась на 37%.
Сравнили ОФР за полугодие с прошлым годом: выручку, маржинальную и чистую прибыль. Разобрали вклад Wildberries, Ozon и Яндекс Маркета.
Основной прирост продаж дал Ozon, где маржинальность в этом периоде была ниже Wildberries. Предложили оценивать рост каждого канала по прибыли, а перед масштабированием проверять цену и расходы.
Расходы и удержания площадок росли быстрее продаж.
Разложили комиссию, логистику, хранение, рекламу и дополнительные услуги. Проверили прибыль товара после рекламы, а не только выручку и ДРР.
Предложили минимальные цены для акций, ограничения рекламы при слабой марже и перенос бюджета на товары с приростом прибыли. Дополнительные услуги и схемы поставки нужно проверять по стоимости и эффекту.
Товар из группы A по выручке может ухудшать бизнес.
Объединили ABC-отчёты площадок. Для каждого товара сопоставили выручку, прибыль, маржу и скорость продаж. Проверили полноту себестоимости и остатков.
Предложили пять статусов: развивать, сократить запас, исправить экономику, остановить закупки, проверить данные. Высокая выручка сама по себе не является основанием для нового заказа.
Даже прибыльные товары удерживали избыточный запас.
Посчитали запас в днях и деньги в товаре. Общий склад учли один раз; отдельно рассмотрели остатки на площадках и товары в пути.
Предложили ограничить закупки медленных товаров, продавать излишки и поддерживать наличие сильных позиций. Высвобождение денег из запаса нужно считать отдельно от дополнительной прибыли.
При положительной прибыли денежный поток был отрицательным.
Сопоставили ОФР, движение денег и баланс. Проверили закупки, расчёты с площадками, налоги и выплаты собственникам. Немедленного дефицита по остатку денег не было.
Предложили согласовывать закупки и выплаты с денежным планом. Перед дивидендами учитывать обязательства, налоги, утверждённые закупки и резерв, а не ориентироваться только на прибыль в отчёте.
Суммы по каналам и сводный ОФР требовали расшифровки.
Проверили сопоставимость периодов, себестоимость, расходы, товары в пути и задолженность. Незакрытый июль исключили из итоговых выводов.
Предложили закрывать все площадки на одну дату, закрепить правила учёта налогов и автоматизировать сверки. Спорные суммы показывать отдельно; решения о закупках принимать после проверки данных.
Это выводы и рекомендации конкретного разбора. Они не означают, что одна площадка всегда выгоднее другой, и не подтверждают эффект внедрения. Абсолютные суммы и названия товаров исключены.
Что получает собственник
Какие товары развивать, где исправить цену и рекламу, что не закупать и сколько денег оставить в обороте. Для каждого решения фиксируем ответственного, срок и показатель контроля.
Две страницы: выводы, приоритеты и решения для собственника.
Производство - аналитический проект
Сопоставили объём производства, начисления сотрудникам и производительность по участкам. Зарплатная нагрузка на единицу продукции выросла на 59%.
Управленческий вывод: определили участки, доплаты и правила начислений, которые нужно проверить в первую очередь.
Это потенциал по модели при заданном допущении, а не подтверждённая экономия.
Полный разборТоварный бизнес - консультация
Комиссии, логистика, реклама, скидки и хранение почти съедали прибыль. Деньги на счёте были нужны для расчётов с поставщиками, банками и командой.
Управленческий вывод: определили риск масштабирования и вопросы, которые нужно проверить до новых вложений.
Реализованный финансовый эффект в этом разборе не измерялся.
Полный разборПроверяем решение до новых вложений
Проверка скидки, денежного плана и прибыли товара по площадкам. Это примеры расчётов, которые стоят за решениями из записки. Числа демонстрационные.
17% от выручки
Управленческий выводЗапас прибыли нужно проверить до скидки. При цене 900 ₽ остаётся 85 ₽ с единицы.
В примере меняются цена и комиссия. Остальные расходы фиксированы для сравнения. 15% не является актуальным тарифом; налог задан суммой, без расчёта налогового режима. Фактический эффект зависит от расходов и изменения объёма продаж.
по плану на конец периода
Управленческий выводДо закупки согласовать объём, сроки оплаты или финансирование. Для поиска даты разрыва нужен календарь платежей по дням.
Это пример денежного плана, а не расчёт прибыли. Ожидаемые поступления могут задержаться; дата разрыва проверяется отдельно.
прибыли · 17% выручки
прибыли · 7% выручки
убытка · -4% выручки
Вывод: цену, рекламный лимит и закупочное решение проверяем по каждой площадке. Прибыль одного канала может скрывать убыток другого.
В примере одинаковые товар, упаковка, реклама, логистика и общие расходы: 680 ₽. Условная комиссия различается: 150 / 250 / 360 ₽. Эти суммы не являются тарифами площадок и не показывают, какая площадка в целом выгоднее. В реальном расчёте различаются и остальные расходы.
Запас в днях = доступный остаток / средние продажи в день. Если товара 300 шт., а продаётся 2 шт. в день, запаса хватит примерно на 150 дней. Перед новым заказом проверяем срок поставки, сезонность и сколько денег уже в товаре.
Visual Capitalist · личный финансовый кабинет
В проекте продавца на Ozon связали данные площадки, банковские операции и себестоимость. Настроили прибыль, движение денег, экономику товаров и контроль полноты данных.
Выручка после возвратов. Комиссия, логистика, хранение, реклама.
Закупочная стоимость, упаковка, внешние затраты.
Накладные расходы, налоги и согласованные правила распределения.
Фрагмент интерфейса восстановлен по структуре кабинета. Это не скриншот клиентских данных.
Окончательное закрытие требует полных источников и сверок. Измеренный рост прибыли этого проекта не заявляем.
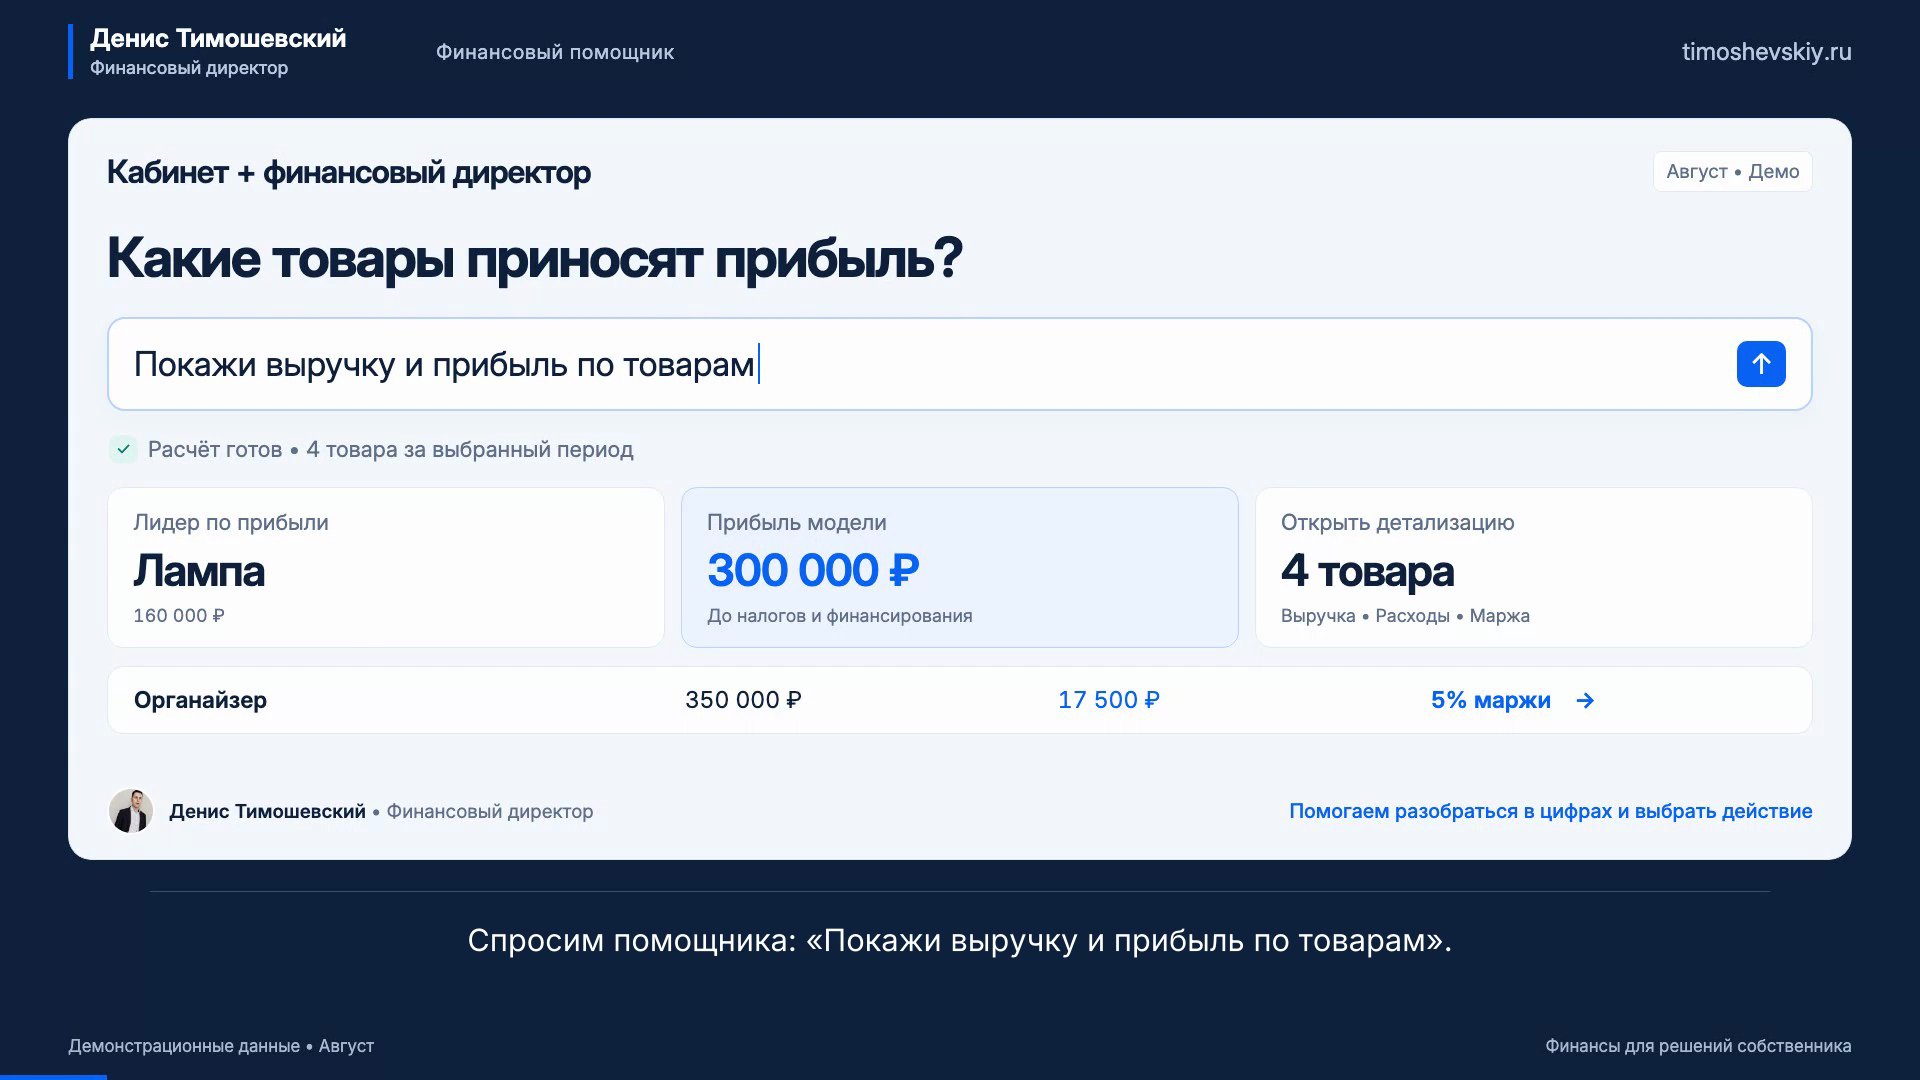
Демонстрация кабинета
Выручка, расходы и маржа по товарам, детализация расчёта и финансовый вывод. В видео используются демонстрационные данные.
Смотреть демонстрацию ↗Полный состав CFO-сопровождения
Постановка и ведение учёта, контроль платежей и решения собственника. Для селлера добавляем разрезы по товарам, площадкам, закупкам и запасам. Точный состав зависит от задачи и состояния данных.
Если данных много, а единой картины прибыли и денег нет.
Если отчёты есть, но собственник собирает и проверяет их сам.
Если закупки, выплаты площадок и обязательства трудно согласовать.
Если цифры расходятся и на них сложно опереться в решениях.
Шесть основных модулей сопровождения
Доходы, себестоимость, расходы и реальная прибыль. Считаем прибыль по связке «товар - площадка», с учётом рекламы, возвратов, хранения и общих расходов.
Откуда приходят деньги, куда уходят и почему остаток отличается от прибыли. Учитываем выплаты площадок и закупки.
Активы, обязательства и капитал. Учитываем общий склад один раз, отдельно остатки на площадках, товары в пути и задолженность.
Ближайшие поступления и платежи, дефицит денег и риск кассового разрыва. Связываем сроки выплат и поставок.
Отклонения, причины и сценарий следующего периода. Проверяем цену, рекламу, оборачиваемость и план закупок. Полный месяц сравниваем с полным; неполный - по сопоставимым дням.
Как в показанном разборе: выводы по прибыли, площадкам, товарам, запасам и деньгам. Решения, ответственные, сроки и показатель контроля. Ожидаемый эффект отделяем от фактического.
Проверяем расчёты, объясняем изменения и доводим решения до внедрения. Автоматизация ускоряет сбор данных; методологию и выводы проверяет команда.
Как работаем
При готовых исходных данных определяем правила учёта, связываем источники, собираем основные отчёты и проводим первый разбор с собственником.
Отчёты, методология, источники и логика расчёта прибыли.
Показатели, периодичность, источники и сотрудники для сверок.
P&L, ДДС, баланс, календарь, план-факт и рабочий дашборд.
Записка, встреча, действия, ответственные, сроки и контроль результата.
Прибыль, деньги, финансовый план и основания для решений собственника.
Бухгалтерский и налоговый учёт, расчёт налогов и обязательная отчётность.
Карточки, продвижение, поставки и операционная работа на площадке.
От вашей команды нужны полные отчёты, актуальная себестоимость, остатки, обязательства и пояснения к операциям. Автоматизация не заменяет контроль полноты.
Формат и стоимость
Базовый формат для бизнеса с оборотом 10-100 млн ₽ в месяц. После стартовой встречи фиксируем состав работ, источники, участие команды и границы проекта.
Диагностика, правила учёта, карта источников, первый контур отчётности, дашборд и разбор результата с собственником.
Обсудить старт ↗Еженедельный контроль, закрытие месяца, аналитическая записка, встреча по решениям и контроль внедрения.
Обсудить сопровождение ↗Дополнительные интеграции, нестандартное восстановление истории и сложная структура бизнеса оцениваются после диагностики.
До старта согласуем источники и отчёты, участие команды клиента, сроки первого закрытия и результат для собственника.
Отзывы
«Я реально понял, сколько у меня денег в компании, сколько и куда трачу, какая маржинальность бизнеса»Руслан МухинБюро переводов
«Долго искали компанию, которая наведёт порядок в финансах и поймёт производство вместе с маркетплейсами»Наталья СтрижаковаШвейное производство
«За один звонок разобрали основные показатели для масштабирования интернет-магазина»ПавелФинансовая консультация
«Оцифровка данных и бизнес-процессов стала нашей реальной точкой роста»Николай и АлександраШвейное производство
«Не уделял должное внимание финансовому планированию и попал в кассовый разрыв»Кирилл БеловСеть салонов красоты
«Контроль бизнеса вышел на другой уровень после внедрения финансовой отчётности»ВладимирТорговля, сфера услуг
Частые вопросы
Бухгалтер отвечает за правильный учёт, налоги и отчётность перед государством. Финансовый директор помогает собственнику управлять прибылью, деньгами, планом и финансовыми решениями бизнеса. Эти функции дополняют друг друга.
Это обычная ситуация. Сначала мы определяем все источники, проверяем их и связываем в единую управленческую модель. Менять все программы сразу не требуется.
Не обязательно. Мы можем взять финансовую функцию на себя или усилить действующего сотрудника методологией, автоматизацией, проверкой данных и аналитикой для собственника.
Сначала нужно проверить данные и финансовую логику. Если автоматизировать неверный процесс, ошибки будут появляться быстрее. Поэтому сначала проводим стартовую диагностику финансовой функции, затем определяем, что имеет смысл автоматизировать.
Разберём, как сейчас устроена финансовая система, какие данные и отчёты уже есть, где находятся основные разрывы и какой следующий шаг даст наибольший эффект. После этого предложим подходящий формат работы.
Базовый формат стоит 150 000 ₽ за первый месяц и 70 000 ₽ в месяц далее. Дополнительные интеграции, нестандартное восстановление истории и сложная структура бизнеса оцениваются отдельно после диагностики.
Перед началом работы можем подписать NDA. Доступы и данные используются только в рамках согласованных задач.
Первый шаг
Как считается прибыль, где деньги и какие решения нужно принять. Определим, что уже работает, найдём пробелы и зафиксируем следующий шаг.
Имя, телефон, email и удобный мессенджер, чтобы согласовать время.